2021年光纤光缆产业上市公司全方位对比 业务布局、业绩与规划深度解析
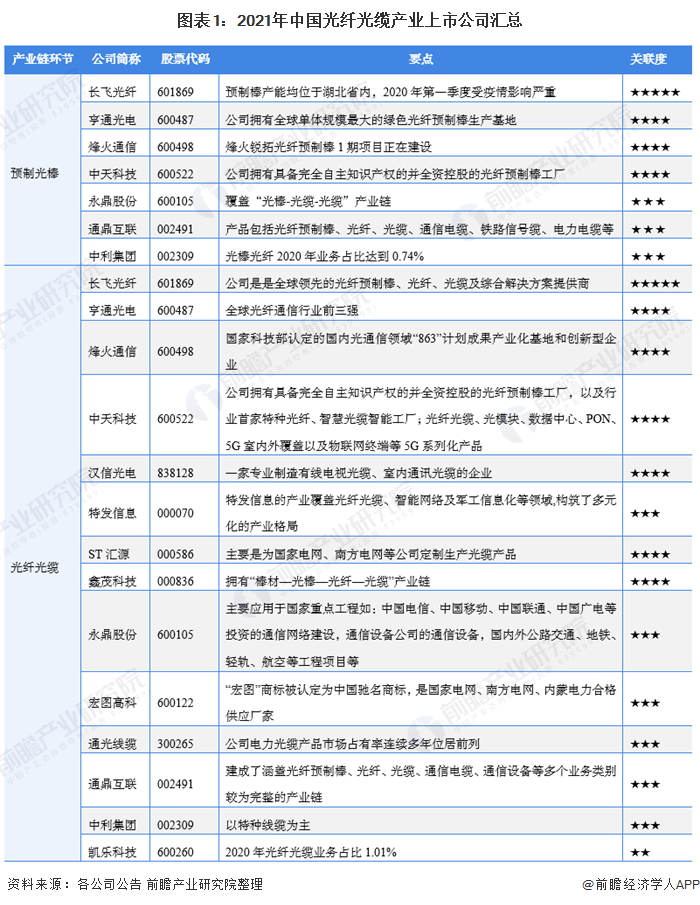
引言\n\n2021年是光纤光缆行业从低谷走向复苏的关键一年。随着5G规模建设、千兆光网提速、数据中心互联等需求的释放,国内光纤光缆市场呈现量价齐升态势。在此背景下,行业上市公司的竞争格局与战略动向备受关注。本文对长飞光纤、亨通光电、中天科技、烽火通信、富通信息等主要上市公司进行全方位对比,涵盖业务布局、经营业绩、业务规划等维度,为读者提供参考。\n\n## 一、主要上市公司概览\n\n| 公司名称 | 股票代码 | 核心业务 | 光纤光缆定位 |\n|---------|---------|---------|-------------|\n| 长飞光纤 | 601869.SH / 06869.HK | 光纤预制棒、光纤、光缆 | 全球最大预制棒/光纤供应商之一,产业链最完整 |\n| 亨通光电 | 600487.SH | 光纤光缆、海洋通信、智能电网 | 光通信与能源互联并重,海洋业务突出 |\n| 中天科技 | 600522.SH | 光纤光缆、电力传输、海洋系统 | 光通信、电力、海洋三足鼎立 |\n| 烽火通信 | 600498.SH | 光通信设备、光纤光缆、数据通信 | 设备与线缆协同,具备系统集成能力 |\n| 富通信息 | 000836.SZ | 光纤光缆、石英材料 | 专注于光纤光缆及上游材料 |\n| 通鼎互联 | 002491.SZ | 光纤光缆、通信设备、网络安全 | 光通信产业链延伸,布局网络安全 |\n| 永鼎股份 | 600105.SH | 光纤光缆、汽车线束、超导材料 | 光通信与汽车零部件双主业 |\n| 特发信息 | 000070.SZ | 光纤光缆、军工信息化、数据中心 | 光通信与军工双轮驱动 |\n\n## 二、业务布局对比\n\n### 2.1 产业链覆盖\n\n- 长飞光纤:拥有“预制棒—光纤—光缆”完整产业链,预制棒产能全球领先,并向下游光模块、海洋光缆延伸。\n- 亨通光电:在光纤光缆基础上,重点布局海洋通信(海底光缆、海洋观测)、智能电网、光模块等,形成“通信+能源”双支柱。\n- 中天科技:覆盖光纤光缆、电力导线、海洋系统(海底光缆、海上风电),同时拓展新能源、铜箔等新材料。\n- 烽火通信:依托光通信设备优势,光纤光缆与传输设备协同,并布局数据通信、光纤传感等。\n- 富通信息:聚焦光纤光缆与石英材料,石英预制棒环节具备特色。\n\n### 2.2 产能与基地分布\n\n- 长飞:在武汉、潜江、沈阳、兰州等地建有生产基地,并在印尼、缅甸、南非等海外设厂。\n- 亨通:在苏州、沈阳、成都、西安等地布局,海外在巴西、印尼、南非、埃及等地设有工厂。\n- 中天:南通、盐城、如东等基地,海外在印度、巴西、印尼、摩洛哥等地设厂。\n- 烽火:武汉、南京、长春、成都等基地,海外在东南亚、南美等地有布局。\n- 富通:天津、嘉善、深圳等基地,海外在泰国、罗马尼亚等地设厂。\n\n### 2.3 市场区域\n\n各公司均以国内市场为主,同时积极拓展海外。长飞海外收入占比约30%-40%,亨通约20%-30%,中天约15%-25%,烽火约10%-20%。海外市场主要集中在东南亚、非洲、拉美、欧洲等地区。\n\n## 三、业绩对比(2021年)\n\n### 3.1 整体营收与净利润\n\n| 公司 | 2021年营收(亿元) | 同比变化 | 2021年归母净利润(亿元) | 同比变化 |\n|-----|------------------|---------|----------------------|---------|\n| 长飞光纤 | 95.36 | +15.99% | 7.04 | +30.33% |\n| 亨通光电 | 412.27 | +27.44% | 14.36 | +34.71% |\n| 中天科技 | 461.47 | +20.95% | 1.72 | -92.38% |\n| 烽火通信 | 250.24 | +15.28% | 2.03 | -46.28% |\n| 富通信息 | 16.71 | +3.06% | 0.21 | -44.63% |\n| 通鼎互联 | 33.20 | -11.54% | -6.21 | 亏损扩大 |\n| 永鼎股份 | 39.25 | +13.99% | 1.47 | +128.57% |\n| 特发信息 | 45.52 | +5.11% | -5.32 | 由盈转亏 |\n\n注:中天科技净利润大幅下滑主要因高端通信业务(专网)计提大额减值;烽火通信净利润下滑因光通信设备毛利承压及投资损失;通鼎互联、特发信息亏损另有原因。\n\n### 3.2 光纤光缆业务收入\n\n| 公司 | 光纤光缆业务收入(亿元) | 占总营收比例 |\n|-----|----------------------|------------|\n| 长飞光纤 | 约75 | 约79% |\n| 亨通光电 | 约60 | 约15% |\n| 中天科技 | 约70 | 约15% |\n| 烽火通信 | 约50 | 约20% |\n| 富通信息 | 约15 | 约90% |\n| 通鼎互联 | 约20 | 约60% |\n\n说明:亨通、中天、烽火业务多元,光纤光缆占比相对较低;长飞、富通、通鼎专注度更高。\n\n### 3.3 盈利能力\n\n- 毛利率:长飞光纤光缆业务毛利率约20%-25%,亨通约15%-20%,中天约15%-20%,烽火约15%-20%,富通约10%-15%。\n- 净利率:长飞约7%-8%,亨通约3%-4%,中天受减值影响为负,烽火约1%。\n- ROE:长飞约8%-10%,亨通约5%-6%,中天约0.5%,烽火约1%。\n\n## 四、业务规划对比\n\n### 4.1 长飞光纤\n\n- 巩固光纤预制棒、光纤、光缆全球领先地位,扩大海外产能。\n- 发展多元化:光模块、海洋光缆、特种光纤、工业激光等。\n- 推进智能制造与数字化转型,提升效率。\n\n### 4.2 亨通光电\n\n- 聚焦海洋通信与能源互联,打造“海洋+智能电网”双引擎。\n- 光纤光缆向高端化、差异化发展,拓展硅光模块、数据中心互联。\n- 加速全球化,重点拓展欧洲、东南亚、中东市场。\n\n### 4.3 中天科技\n\n- 光纤光缆向特种、高附加值产品转型。\n- 重点发展海洋系统(海底光缆、海上风电)、新能源(储能、光伏)。\n- 强化电力传输主业,拓展铜箔等新材料。\n\n### 4.4 烽火通信\n\n- 以光通信设备为核心,光纤光缆协同,布局5G、数据中心、智慧城市。\n- 加大芯片、光模块等核心技术研发投入。\n- 拓展海外市场,尤其是“一带一路”沿线国家。\n\n### 4.5 富通信息\n\n- 做精光纤光缆及石英材料,提升预制棒自给率。\n- 拓展特种光纤、光器件等新业务。\n- 深化与下游客户合作,稳定市场份额。\n\n### 4.6 其他企业\n\n- 通鼎互联:聚焦光通信、网络安全,收缩非核心业务。\n- 永鼎股份:光纤光缆与汽车线束并重,拓展超导材料。\n- 特发信息:光通信与军工信息化双轮驱动,发展数据中心。\n\n## 五、行业趋势与竞争格局\n\n- 供需格局改善:2021年国内光纤光缆需求回暖,运营商集采价格触底反弹,行业盈利能力修复。\n- 竞争分化:头部企业凭借规模、技术、产业链优势进一步巩固地位,二三线厂商压力较大。\n- 海外拓展加速:国内企业加大海外布局,以应对国内竞争和寻求新增长点。\n- 技术升级:向特种光纤、海洋光缆、硅光模块等高端领域延伸,提升附加值。\n\n## 六、结论\n\n2021年光纤光缆行业在需求复苏中迎来转机,但各上市公司业绩分化明显。长飞光纤产业链最完整、盈利较强;亨通光电、中天科技通过多元化布局平滑周期;烽火通信依托设备协同,富通信息专注上游材料,通鼎互联、特发信息则面临转型压力。具备核心技术、全球布局和多元业务能力的企业将更具竞争力。行业正从规模扩张转向高质量发展,深海、特种、数据中心等新兴领域将成为角逐焦点。
如若转载,请注明出处:http://www.xunkaitz.com/product/46.html
更新时间:2026-10-30 02:57:55